 Автор Nicki Price, CEO
Коротко: дом в зоне затопления на Costa Blanca в 2026 году по-прежнему можно застраховать и купить в ипотеку, потому что государственный перестраховщик Испании, Consorcio de Compensación de Seguros, покрывает ущерб от наводнений (inundación) и DANA по любому обычному полису на жильё за небольшую фиксированную надбавку, а не за рыночную премию. Реально риск наводнения меняет другое: банк считает страхование строения обязательным, оценка (tasación) становится строже, а в зонах повышенной опасности частный страховщик может повысить цену или отказать в дополнительных опциях. Ожидайте, что стандартный полис на дом на Costa Blanca обойдётся примерно в €250-€600 в год, а надбавка Consorcio добавит лишь несколько десятков евро.
DANA в октябре 2024 года, опустошившая часть провинции Валенсия, заставила всех покупателей на Costa Blanca, Costa Cálida, Costa del Sol и Costa Almería задать один и тот же вопрос: если район затапливает, можно ли здесь вообще покупать? Честный ответ: да, но нужно понимать, как Испания распределяет риск между Consorcio, вашим частным страховщиком и банком. В этом руководстве разбираем все три стороны.
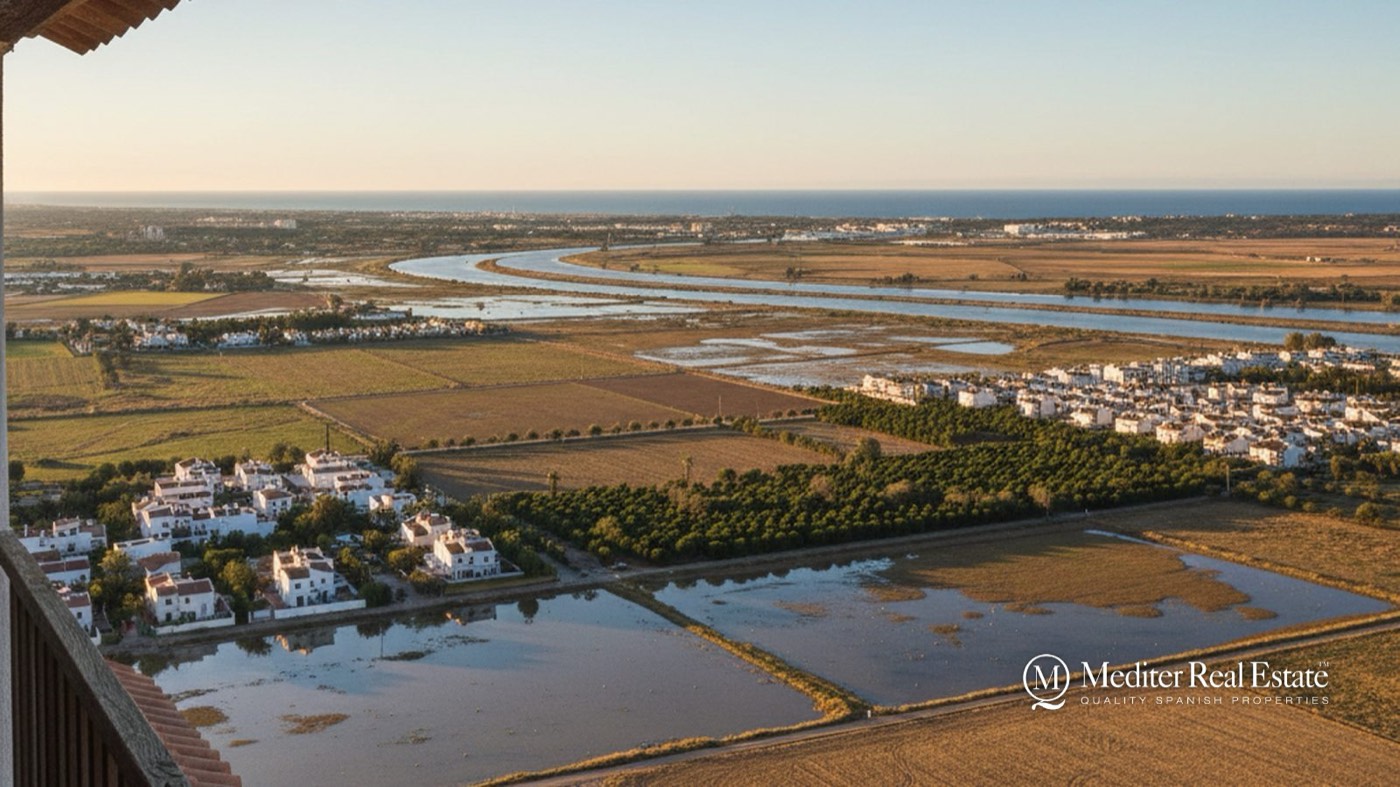
DANA (Depresión Aislada en Niveles Altos, «холодная капля») это изолированная депрессия на большой высоте, которая может обрушить на средиземноморское побережье Испании месячную норму осадков за несколько часов, как правило осенью. Это важно, потому что юго-восточные побережья, особенно низменная Vega Baja вокруг Orihuela, Rojales, Dolores и Guardamar на юге Costa Blanca, а также рамблы (пересохшие русла рек) на Costa Cálida и Costa Almería, представляют собой плоский, застроенный рельеф с речным питанием, где воде просто некуда уходить.
Риск наводнения распределён неравномерно. Городки на склонах, такие как San Miguel de Salinas или Hondón de las Nieves, расположены заметно выше равнины, а квартира на первом этаже рядом с рамблой это совсем другое дело. Весь смысл в том, чтобы проверять конкретный участок, а не регион.
Ущерб от наводнений и DANA покрывает Consorcio de Compensación de Seguros в виде автоматического дополнения к любому полису страхования жилья с покрытием пожара и прочих рисков: отдельно его покупать не нужно, и ни один частный страховщик не вправе отказать. Стоимость это небольшая установленная законом надбавка, рассчитываемая от страховой суммы, а не премия, зависящая от риска, поэтому она не вырастает только потому, что ваш дом находится в зоне затопления. Общие годовые расходы определяются в основном обычным частным полисом: как правило, €250-€600 в год на Costa Blanca в зависимости от размера и стоимости дома.
| Регион | Обычный полис (строение + имущество) | Надбавка Consorcio (наводнение/DANA, землетрясение, шторм) | Профиль риска наводнений |
|---|---|---|---|
| Costa Blanca (Аликанте) | €250-€600 | Несколько десятков € (фиксированный % от страховой суммы) | Высокий на равнине Vega Baja, низкий в городках на склонах |
| Costa Cálida (Мурсия) | €230-€550 | Та же законодательная основа | Участки с рамблами и внезапными паводками вглубь от берега и возле Mar Menor |
| Costa del Sol (Малага) | €260-€620 | Та же законодательная основа | Устья рек и urbanizaciones на крутых склонах |
| Costa Almería | €220-€520 | Та же законодательная основа | Сухие рамблы, подверженные внезапным паводкам |
Главный момент, который упускают большинство статей конкурентов: надбавка Consorcio устанавливается на национальном уровне, собирается через механизм Agencia Tributaria и одинакова по ставке, стоит ли ваш дом на холме или в пойме. Частные страховщики действительно сопротивляются в отношении дополнительных опций: временное альтернативное жильё, оборудование бассейна, озеленение сада. В районах с высоким риском такие опции они могут удорожать или отклонять.
Consorcio de Compensación de Seguros покрывает «чрезвычайные риски»: наводнения, проливные дожди типа DANA, штормы с ветром свыше 120 км/ч, землетрясения и некоторые другие катастрофические события. Покрытие действует для любой недвижимости в Испании с действующим полисом страхования жилья. Выплату напрямую производит Consorcio после признания вашего случая, независимо от того, какой частный страховщик оформил полис.
Поскольку покрытие автоматическое и отказать в нём нельзя, недвижимость в зоне затопления на Costa Blanca никогда не бывает «не подлежащей страхованию от наводнений», как это возможно в некоторых других странах. Для обеспокоенных покупателей после 2024 года это самый обнадёживающий факт.
Да, косвенно, но существенно. Испанские банки обычно не отказывают в ипотеке только из-за того, что дом находится в zona inundable (зоне затопления), но риск наводнения влияет на два важных для них момента: tasación (банковскую оценку) и требование застраховать строение на весь срок кредита. Оценщик, отметивший риск затопления, может занизить стоимость, а это уменьшает сумму кредита: банк кредитует процент от оценки, а не от цены покупки.
Нерезиденты обычно получают кредит в размере 60-70% от меньшей из двух величин, цены или оценки, поэтому сниженная из-за наводнений tasación напрямую сокращает кредит и увеличивает сумму собственных средств, которую нужно внести. Если вы берёте кредит, до принятия решения прочитайте наши материалы об ипотеке для нерезидентов и о том, как tasación соотносится с запрашиваемой ценой.
Прежде чем влюбляться в участок, проверьте официальные карты опасности наводнений: национальную Sistema Nacional de Cartografía de Zonas Inundables (SNCZI), которую ведёт министерство, и региональный план PATRICOVA по Comunidad Valenciana. Они показывают, какие зоны отмечены как подверженные затоплению и с каким периодом повторяемости (10, 100 или 500 лет). На Costa Cálida действует собственное планирование Мурсии, в Андалусии своё, но SNCZI охватывает все четыре побережья.
Также закажите nota simple и попросите юриста сверить местоположение по Catastro с этими картами. Непосредственно на побережье риск наводнения пересекается с правилами о защитной полосе общественного домена, которые мы объясняем в нашем руководстве по прибрежным наводнениям и Ley de Costas и в руководстве по защитным зонам. Это два отдельных вопроса, которые часто встречаются вместе на участках у пляжа.
Может. Задокументированная история затоплений или попадание в карту зоны высокого риска, как правило, снижает цены и удлиняет сроки продажи, и это законный аргумент, когда вы торгуетесь на Costa Blanca. При этом спрос на удачно расположенное жильё на побережье остаётся высоким, а покупатели всё чаще понимают, что покрытие Consorcio защищает само здание. Практический риск не в невозможности перепродажи, а в том, что банковская оценка для будущего покупателя тоже может оказаться осторожной.
Сейчас в Mediter Real Estate 8 429 объектов на продажу на Costa Blanca South, Costa Blanca North, Costa Cálida, Costa del Sol, Costa de Almería и Майорке. Значительная часть нашего предложения на юге Costa Blanca находится в городах Vega Baja: Torrevieja, Orihuela Costa, Rojales, Guardamar del Segura, Los Montesinos и San Fulgencio. Там высота и дренаж меняются от улицы к улице, поэтому мы советуем проверять конкретный участок, а не судить обо всём городе. Варианты на склонах, например San Miguel de Salinas и Hondón de las Nieves, расположены заметно выше равнины. Весь каталог с поиском смотрите на mediter.com/properties.
Риск наводнения оценивается локально, а не по региону, но картина на разных побережьях различается. Vega Baja на юге Costa Blanca самая плоская и самая питаемая реками из четырёх. Costa Cálida и Costa Almería объединяет профиль внезапных паводков, вызванных сухими рамблами, которые наполняются за считаные минуты во время DANA. На Costa del Sol риск сосредоточен в устьях рек и в urbanizaciones на крутых склонах, где сток ускоряется. Для более широкого сравнения четырёх побережий см. наше сравнение четырёх побережий, а для расчёта общего бюджета наше руководство по стоимости жизни.
Нет, ни один частный страховщик не может исключить покрытие наводнений и DANA, которое предоставляет Consorcio de Compensación de Seguros: оно автоматически входит в любой действующий полис на жильё. Однако страховщики могут отклонить или удорожить дополнительные опции в районах с высоким риском.
Это небольшой фиксированный процент от страховой суммы, установленный законом, обычно всего несколько десятков евро в год. Ставка одинакова независимо от того, находится ли ваш дом в зоне затопления или на холме.
Прямой отказ бывает редко. Чаще оценщик отмечает риск затопления, tasación получается ниже, и банк кредитует меньшую сумму от этой оценки, а значит, вам нужно внести больше собственных средств.
Да. Банки требуют страхование строения на весь срок кредита, и этот полис автоматически включает защиту Consorcio от наводнений и DANA. Некоторые банки просят указать их выгодоприобретателем.
Проверьте карты SNCZI и PATRICOVA, изучите nota simple и местоположение по Catastro вместе с юристом, а также напрямую расспросите соседей и comunidad: местная память о DANA 2024 года подробна и надёжна.
Нет. Налог ITP (налог на передачу имущества) при вторичной покупке на Costa Blanca составляет 9% для escrituras, подписанных с 1 июня 2026 года (Ley 5/2025), а покупатели новостроек в Comunidad Valenciana платят 10% IVA плюс 1,4% AJD (гербовый сбор). Риск наводнения влияет на страхование и оценку, но не на эти ставки.
Риск наводнения должен помогать вам выбирать, а не отпугивать от любимого побережья. Mediter Real Estate покажет, какие улицы и urbanizaciones расположены высоко и сухо, поможет разобраться в картах затопления и tasación и подготовит расчёты страховки до подписания. Свяжитесь с нами: info@mediter.com или +34 744 719 499, либо приходите в офис по адресу Calle Caspio 2, C.C. Lomas de Cabo Roig, Orihuela Costa, чтобы подобрать подходящую недвижимость на Costa Blanca, Costa Cálida, Costa del Sol или Costa Almería.
То, что вы напишете здесь, мы используем только для ответа вам. Конфиденциальность
Мы используем файлы cookie, необходимые для работы сайта. С вашего согласия мы также используем cookie Meta (Facebook), чтобы оценивать нашу рекламу и показывать вам объекты, похожие на те, что вы смотрели. Cookie Google Analytics, тоже только с вашего согласия, считают посещения и показывают нам, какие страницы полезны.
Политика cookie