 Geschreven door Nicki Price, CEO
Kort samengevat: Een woning in een overstromingsgebied aan de Costa Blanca is in 2026 nog steeds verzekerbaar en financierbaar, omdat de Spaanse staatsherverzekeraar, het Consorcio de Compensación de Seguros, schade door overstroming (inundación) en DANA dekt op iedere gewone woningverzekering, tegen een kleine vaste toeslag in plaats van een marktconforme premie. Wat overstromingsrisico wél verandert: de lener behandelt uw opstalverzekering als verplicht, de bankwaardering (tasación) valt strenger uit, en op plaatsen met een hoge blootstelling kan een particuliere verzekeraar de optionele extra's duurder maken of weigeren. Reken op een standaard woningverzekering aan de Costa Blanca van ongeveer €250-€600 per jaar, waarbij de Consorcio-toeslag slechts enkele tientallen euro's extra kost.
De DANA van oktober 2024, die delen van de provincie Valencia verwoestte, bracht elke koper aan de Costa Blanca, Costa Cálida, Costa del Sol en Costa Almería dezelfde vraag bij: als het gebied overstroomt, kan ik hier dan nog wel kopen? Het eerlijke antwoord is ja, maar u moet begrijpen hoe Spanje het risico verdeelt over het Consorcio, uw particuliere verzekeraar en uw bank. Deze gids behandelt alle drie.
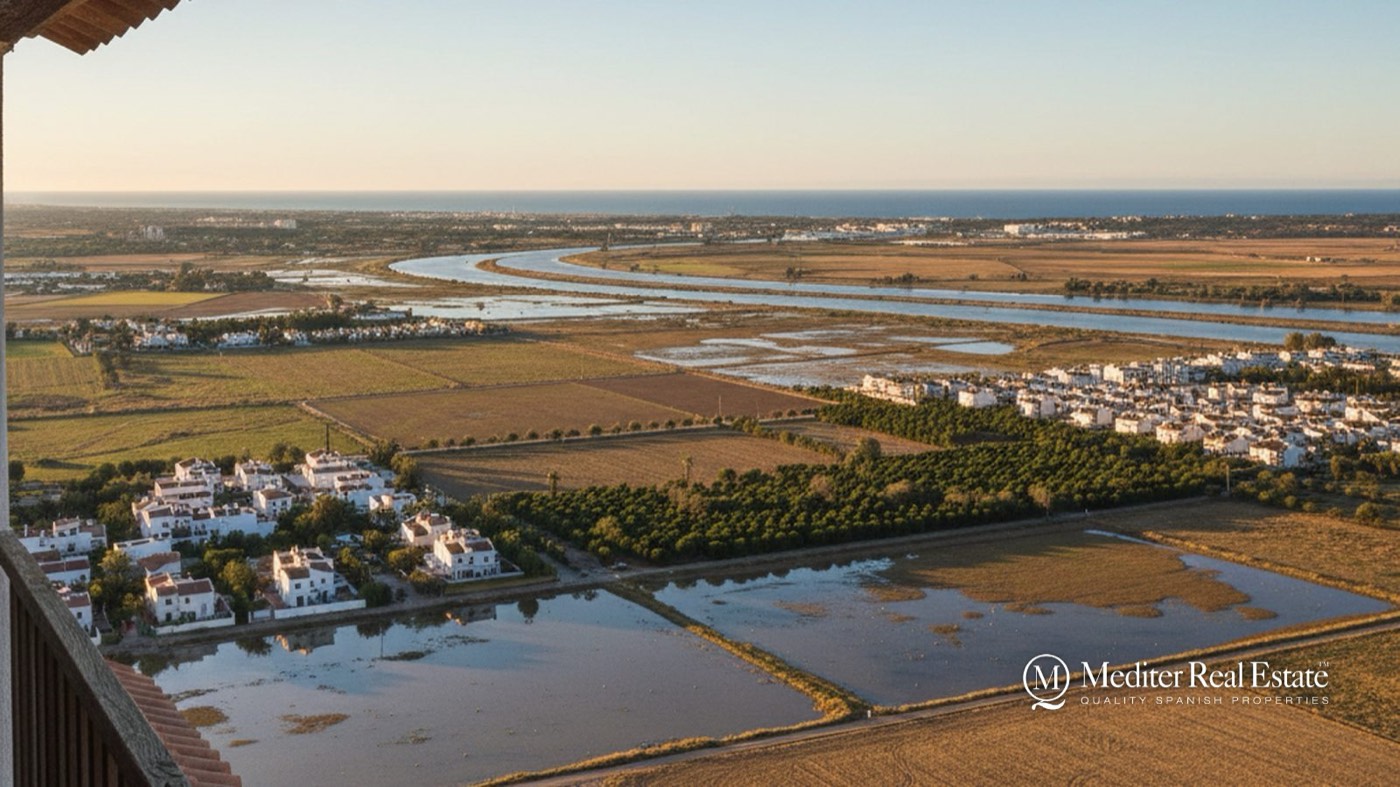
Een DANA (Depresión Aislada en Niveles Altos, ook wel "koude druppel" genoemd) is een geïsoleerd lagedrukgebied op grote hoogte dat aan de Spaanse Middellandse Zeekust, meestal in de herfst, in enkele uren een maand aan regen kan lozen. Het is van belang omdat de zuidoostelijke costas, vooral de laaggelegen Vega Baja rond Orihuela, Rojales, Dolores en Guardamar aan de Costa Blanca Zuid, en de ramblas (droge rivierbeddingen) langs de Costa Cálida en Costa Almería, precies het vlakke, bebouwde en door rivieren gevoede terrein vormen waar water nergens heen kan.
Het overstromingsrisico is niet gelijk verdeeld. Heuvelsteden zoals San Miguel de Salinas of Hondón de las Nieves liggen ruim boven de vlakte, terwijl een appartement op de begane grond naast een rambla een heel ander verhaal is. Het gaat erom dat u de specifieke kavel controleert, niet de regio.
Schade door overstroming en DANA wordt gedekt door het Consorcio de Compensación de Seguros als automatische toevoeging aan iedere woningverzekering met brand-/multirisicodekking. U koopt dit dus niet apart en geen enkele particuliere verzekeraar kan het weigeren. De kosten bestaan uit een kleine wettelijke toeslag, berekend over uw verzekerde som, en niet uit een op risico gebaseerde premie. Ze lopen dus niet fors op alleen omdat uw woning in een overstromingsgebied ligt. De totale jaarlijkse kosten worden daarom vooral bepaald door de gewone particuliere polis, doorgaans €250-€600 per jaar aan de Costa Blanca, afhankelijk van de grootte en waarde van de woning.
| Regio | Gewone polis (opstal + inboedel) | Consorcio-toeslag (overstroming/DANA, aardbeving, storm) | Overstromingsprofiel |
|---|---|---|---|
| Costa Blanca (Alicante) | €250-€600 | Enkele tientallen € (vast % van de verzekerde som) | Hoog in de vlakte van de Vega Baja, laag in heuvelsteden |
| Costa Cálida (Murcia) | €230-€550 | Zelfde wettelijke basis | Rambla- en plotselinge overstromingsgebieden landinwaarts en bij de Mar Menor |
| Costa del Sol (Málaga) | €260-€620 | Zelfde wettelijke basis | Riviermondingen en steile urbanisaties |
| Costa Almería | €220-€520 | Zelfde wettelijke basis | Droge ramblas die gevoelig zijn voor plotselinge overstromingen |
Het belangrijkste punt dat de meeste concurrerende artikelen missen: de Consorcio-toeslag wordt landelijk vastgesteld via een mechanisme dat door de Agencia Tributaria wordt geïnd, en is hetzelfde wettelijke tarief, of uw woning nu op een heuvel of in een overstromingsvlakte staat. Particuliere verzekeraars zetten wel druk op optionele extra's zoals tijdelijke vervangende huisvesting, zwembadapparatuur en tuinaanleg, die zij in postcodegebieden met hoge blootstelling duurder kunnen maken of kunnen weigeren.
Het Consorcio de Compensación de Seguros dekt "buitengewone risico's": overstromingen, DANA-achtige stortregens, stormen met windsnelheden boven 120 km/u, aardbevingen en enkele andere catastrofale gebeurtenissen, voor elke Spaanse woning met een geldige woningverzekering. De schadevergoeding wordt rechtstreeks door het Consorcio uitgekeerd zodra de gebeurtenis is erkend, ongeacht welke particuliere verzekeraar uw polis heeft afgesloten.
Omdat de dekking automatisch is en niet geweigerd kan worden, is een woning in een overstromingsgebied aan de Costa Blanca nooit "onverzekerbaar tegen overstroming", zoals dat in sommige andere landen wel kan. Dat is voor angstige kopers na 2024 het meest geruststellende feit.
Ja, indirect maar aanzienlijk. Spaanse kredietverstrekkers weigeren een hypotheek meestal niet louter omdat een woning in een zona inundable (overstromingsgevoelig gebied) ligt, maar overstromingsrisico speelt wel mee in twee zaken die voor hen belangrijk zijn: de tasación (bankwaardering) en hun eis dat u gedurende de hele looptijd van de lening een opstalverzekering aanhoudt. Een taxateur die overstromingsrisico signaleert, kan een lagere waarde vaststellen. Dat verlaagt het bedrag dat de bank uitleent, omdat zij een percentage van die waardering financiert en niet van uw aankoopprijs.
Niet-ingezeten kopers lenen doorgaans 60-70% van het laagste bedrag van aankoopprijs of waardering. Een door overstromingsrisico gedrukte tasación verkleint dus direct uw lening en vergroot het eigen geld dat u moet inbrengen. Financiert u de aankoop, lees dan eerst onze gidsen over de hypotheek voor niet-ingezetenen en over hoe een tasación zich verhoudt tot de vraagprijs, voordat u zich vastlegt.
Controleer, voordat u verliefd wordt op een kavel, de officiële overstromingsgevaarkaarten: het nationale Sistema Nacional de Cartografía de Zonas Inundables (SNCZI), beheerd onder het Ministerio, en het regionale overstromingsplan PATRICOVA van de Comunidad Valenciana laten zien welke zones als overstromingsgevoelig zijn aangemerkt en met welke terugkeertijd (10, 100 of 500 jaar). De Costa Cálida hanteert de eigen overstromingsplanning van Murcia en Andalucía de zijne, maar het SNCZI beslaat alle vier de costas.
Vraag ook de nota simple op en laat uw advocaat de ligging in het Catastro vergelijken met deze kaarten. Aan de kust zelf overlapt overstromingsrisico met de regels voor de beschermingszone op openbaar domein die wij uitleggen in onze gids over kustoverstroming en de Ley de Costas en de gids over de beschermingszones, twee afzonderlijke kwesties die bij kavels aan het strand vaak samenkomen.
Dat kan. Een gedocumenteerde overstromingsgeschiedenis of een aangemerkte hoogrisicozone drukt doorgaans de prijzen en verlengt de verkooptijd, en het is een legitiem argument wanneer u onderhandelt aan de Costa Blanca. Daar staat tegenover dat de vraag naar goed gelegen kustwoningen sterk blijft en dat kopers steeds vaker accepteren dat de Consorcio-dekking de bouwkundige staat van het gebouw beschermt. Het praktische risico is niet dat u niet kunt doorverkopen, maar dat ook de bankwaardering voor een toekomstige koper behoudend kan uitvallen.
Mediter Real Estate heeft momenteel 8.429 woningen te koop aan de Costa Blanca Zuid, Costa Blanca Noord, Costa Cálida, Costa del Sol, Costa de Almería en Mallorca. Een groot deel van ons aanbod aan de Costa Blanca Zuid ligt in de steden van de Vega Baja: Torrevieja, Orihuela Costa, Rojales, Guardamar del Segura, Los Montesinos en San Fulgencio, waar hoogte en afwatering per straat verschillen. Daarom raden wij kopers aan de specifieke kavel te controleren in plaats van een hele stad over één kam te scheren. Opties op de heuvels, zoals San Miguel de Salinas en Hondón de las Nieves, liggen ruim boven de vlakte. Bekijk het volledige, doorzoekbare aanbod op mediter.com/properties.
Overstromingsrisico is een lokaal en geen regionaal oordeel, maar het patroon verschilt per kust. De Vega Baja aan de Costa Blanca Zuid is het vlakst en wordt het sterkst door rivieren gevoed van de vier. De Costa Cálida en Costa Almería delen een profiel van plotselinge overstromingen, veroorzaakt door droge ramblas die tijdens een DANA binnen enkele minuten vollopen. Het risico aan de Costa del Sol concentreert zich bij riviermondingen en op steile urbanisaties waar het afvloeiende water versnelt. Voor een bredere vergelijking van de vier kusten leest u onze vergelijking van de vier costas, en voor het begroten van het hele pakket onze gids over de kosten van levensonderhoud.
Nee, geen enkele particuliere verzekeraar kan de overstromings- en DANA-dekking uitsluiten die via het Consorcio de Compensación de Seguros wordt geboden: die is automatisch op elke geldige woningverzekering van toepassing. Wel kunnen zij optionele extra's in risicovolle postcodegebieden weigeren of duurder maken.
Het is een klein vast wettelijk percentage van uw verzekerde som, meestal slechts enkele tientallen euro's per jaar, en het tarief is hetzelfde, of uw woning nu in een overstromingsgebied of op een heuvel ligt.
Zelden rechtstreeks. Vaker signaleert een taxateur het overstromingsrisico, valt de tasación lager uit en leent de bank een kleiner bedrag tegen die waardering, waardoor u meer eigen geld moet inbrengen.
Ja. Kredietverstrekkers eisen opstaldekking gedurende de hele looptijd van de lening, en die polis omvat automatisch de Consorcio-bescherming tegen overstroming en DANA. Sommige banken vragen om als begunstigde te worden genoemd.
Raadpleeg de overstromingskaarten van SNCZI en PATRICOVA, laat uw advocaat de nota simple en de ligging in het Catastro nagaan en vraag het rechtstreeks aan buren en de comunidad. De lokale herinnering aan de DANA van 2024 is gedetailleerd en betrouwbaar.
Nee. De ITP (overdrachtsbelasting) op bestaande bouw aan de Costa Blanca bedraagt 9% voor akten die vanaf 1 juni 2026 worden ondertekend (Ley 5/2025), en kopers van nieuwbouw betalen in de Comunidad Valenciana 10% IVA plus 1,4% AJD-zegelrecht. Overstromingsrisico beïnvloedt de verzekering en de waardering, niet deze tarieven.
Overstromingsrisico moet uw keuze helpen bepalen, niet u afschrikken van een kust waar u van houdt. Mediter Real Estate laat u zien welke straten en urbanisaties hoog en droog liggen, helpt u de overstromingskaarten en de tasación te lezen en regelt verzekeringsoffertes voordat u tekent. Neem contact op via info@mediter.com of +34 744 719 499, of kom langs op Calle Caspio 2, C.C. Lomas de Cabo Roig, Orihuela Costa, om de juiste woning te vinden aan de Costa Blanca, Costa Cálida, Costa del Sol of Costa Almería.
Wat je hier vertelt gebruiken we alleen om je te antwoorden. Privacy
We gebruiken cookies die nodig zijn om de site te laten werken. Met uw toestemming gebruiken we ook cookies van Meta (Facebook) om onze advertenties te meten en u woningen te tonen die lijken op wat u heeft bekeken. Cookies van Google Analytics, ook alleen met uw toestemming, tellen bezoeken en laten ons zien welke pagina’s helpen.
Cookiebeleid