 Escrito por Nicki Price, CEO
En resumen: una vivienda situada en zona inundable de la Costa Blanca sigue siendo asegurable e hipotecable en 2026, porque el reasegurador estatal español, el Consorcio de Compensación de Seguros, cubre los daños por inundación y DANA en toda póliza de hogar ordinaria mediante un pequeño recargo fijo, no una prima fijada por el mercado. Lo que el riesgo de inundación cambia realmente es que el banco trata como obligatorio el seguro de continente (edificio), que la tasación bancaria es más estricta y que, en zonas de alta exposición, una aseguradora privada puede encarecer o rechazar las coberturas opcionales. Una póliza de hogar estándar en la Costa Blanca cuesta aproximadamente entre 250 € y 600 € al año, y el recargo del Consorcio suma apenas unas decenas de euros.
La DANA de octubre de 2024, que devastó zonas de la provincia de Valencia, hizo que todo comprador en la Costa Blanca, la Costa Cálida, la Costa del Sol y la Costa Almería se planteara la misma pregunta: si la zona se inunda, ¿puedo comprar aquí? La respuesta sincera es que sí, pero conviene entender cómo reparte España el riesgo entre el Consorcio, su aseguradora privada y su banco. Esta guía repasa los tres.
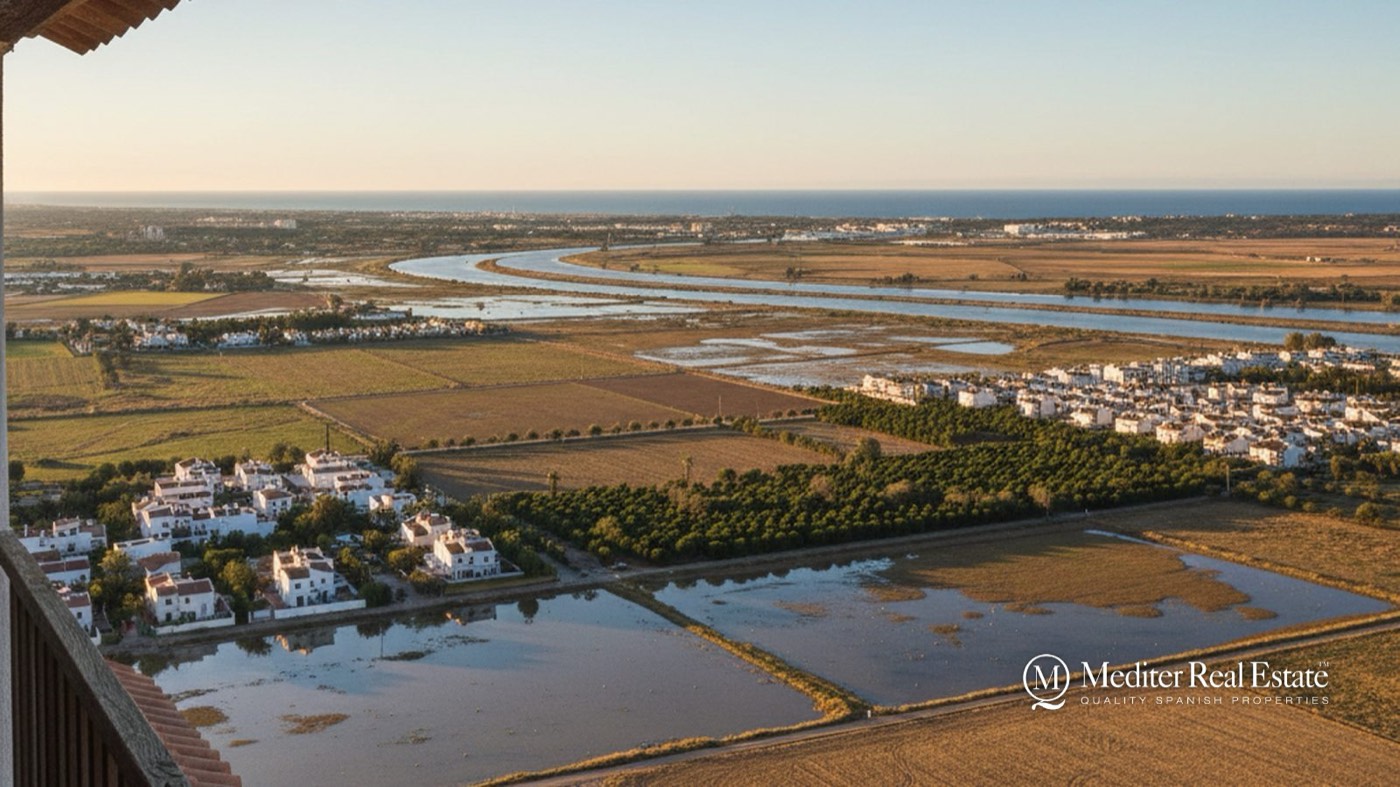
Una DANA (Depresión Aislada en Niveles Altos, la antigua "gota fría") es una depresión aislada en altura que puede descargar en pocas horas la lluvia de todo un mes sobre el litoral mediterráneo español, normalmente en otoño. Importa porque las costas del sureste, en especial la llana Vega Baja de Orihuela, Rojales, Dolores y Guardamar en la Costa Blanca Sur, y las ramblas (cauces secos) de la Costa Cálida y la Costa Almería, concentran justo el terreno llano, urbanizado y alimentado por ríos donde el agua no tiene adónde ir.
El riesgo de inundación no se reparte por igual. Localidades de ladera como San Miguel de Salinas o Hondón de las Nieves se sitúan muy por encima de la llanura, mientras que un apartamento en planta baja junto a una rambla es otra cosa muy distinta. Comprobar la parcela concreta, y no la región, es la clave.
Los daños por inundación y DANA los cubre el Consorcio de Compensación de Seguros como complemento automático de cualquier póliza de hogar con cobertura de incendio o multirriesgo. No se contrata por separado y ninguna aseguradora privada puede negarse a incluirlo. El coste es un pequeño recargo legal calculado sobre el capital asegurado, no una prima ajustada al riesgo, de modo que no se dispara solo porque su vivienda esté en zona inundable. El coste anual total depende, por tanto, sobre todo de la póliza privada ordinaria, que suele rondar los 250-600 € al año en la Costa Blanca según el tamaño y el valor de la vivienda.
| Región | Póliza ordinaria (continente + contenido) | Recargo del Consorcio (inundación/DANA, terremoto, tempestad) | Perfil de exposición a inundaciones |
|---|---|---|---|
| Costa Blanca (Alicante) | 250-600 € | Unas decenas de € (% fijo del capital asegurado) | Alta en la llanura de la Vega Baja, baja en localidades de ladera |
| Costa Cálida (Murcia) | 230-550 € | Misma base legal | Focos de ramblas e inundaciones repentinas en el interior y cerca del Mar Menor |
| Costa del Sol (Málaga) | 260-620 € | Misma base legal | Desembocaduras de ríos y urbanizaciones con mucha pendiente |
| Costa Almería | 220-520 € | Misma base legal | Ramblas secas propensas a crecidas repentinas |
Lo que pasan por alto la mayoría de los artículos de la competencia: el recargo del Consorcio se fija a nivel nacional mediante un mecanismo que recauda la Agencia Tributaria y es el mismo tipo legal tanto si su vivienda está en una colina como en una llanura de inundación. Donde sí ponen reparos las aseguradoras privadas es en las coberturas opcionales, como el alojamiento alternativo temporal, el equipamiento de la piscina o el paisajismo del jardín, que pueden encarecer o rechazar en códigos postales de alta exposición.
El Consorcio de Compensación de Seguros cubre los "riesgos extraordinarios": inundaciones, lluvias torrenciales tipo DANA, tempestades ciclónicas atípicas con vientos superiores a 120 km/h, terremotos y otros eventos catastróficos, en cualquier inmueble español que tenga una póliza de hogar en vigor. La indemnización la abona directamente el Consorcio una vez declarado el siniestro, con independencia de la aseguradora privada que emitiera su póliza.
Como la cobertura es automática y no puede rechazarse, una vivienda en zona inundable de la Costa Blanca nunca es "inasegurable frente a inundaciones", como sí puede ocurrir en otros países. Es el dato más tranquilizador para los compradores inquietos tras 2024.
Sí, de forma indirecta pero relevante. Los bancos españoles no suelen denegar una hipoteca únicamente porque la vivienda esté en una zona inundable, pero el riesgo de inundación influye en dos aspectos que sí les importan: la tasación y su exigencia de que mantenga un seguro de edificio durante toda la vida del préstamo. Un tasador que señale la exposición a inundaciones puede devolver un valor inferior, lo que reduce el importe que el banco concede, porque presta un porcentaje de esa tasación y no de su precio de compra.
Los compradores no residentes suelen financiar el 60-70% del menor entre el precio y la tasación, así que una tasación rebajada por el riesgo de inundación reduce directamente su préstamo y aumenta el dinero que debe aportar. Si va a financiar la compra, lea nuestras guías sobre la hipoteca para no residentes y sobre cómo se compara una tasación con el precio de venta antes de comprometerse.
Antes de enamorarse de una parcela, consulte la cartografía oficial de peligrosidad por inundación: el Sistema Nacional de Cartografía de Zonas Inundables (SNCZI), que depende del Ministerio, y el plan autonómico de inundaciones PATRICOVA de la Comunidad Valenciana indican qué zonas figuran como inundables y con qué periodo de retorno (10, 100 o 500 años). La Costa Cálida se rige por la planificación de inundaciones propia de Murcia y Andalucía por la suya, pero el SNCZI abarca las cuatro costas.
Solicite también la nota simple y pida a su abogado que contraste la ubicación en el Catastro con estos mapas. En primera línea de costa, el riesgo de inundación se solapa con las normas de servidumbre del dominio público que explicamos en nuestra guía sobre inundaciones costeras y Ley de Costas y en la guía de zonas de servidumbre, dos cuestiones distintas que suelen aparecer juntas en parcelas frente al mar.
Puede hacerlo. Un historial documentado de inundaciones o una zona de alto riesgo cartografiada tienden a moderar los precios y alargar los plazos de venta, y es un argumento legítimo cuando negocia en la Costa Blanca. Aun así, la demanda de viviendas costeras bien situadas sigue siendo fuerte y los compradores aceptan cada vez más que la cobertura del Consorcio protege la estructura del edificio. El riesgo práctico no es que no pueda revender, sino que la tasación bancaria de un futuro comprador también sea prudente.
Mediter Real Estate cuenta actualmente con 8.429 propiedades en venta en la Costa Blanca Sur, la Costa Blanca Norte, la Costa Cálida, la Costa del Sol, la Costa de Almería y Mallorca. Gran parte de nuestro stock de la Costa Blanca Sur se encuentra en las localidades de la Vega Baja: Torrevieja, Orihuela Costa, Rojales, Guardamar del Segura, Los Montesinos y San Fulgencio, donde la altitud y el drenaje varían calle a calle, y por eso animamos a los compradores a comprobar la parcela concreta en lugar de juzgar un municipio entero. Opciones de ladera como San Miguel de Salinas y Hondón de las Nieves se sitúan muy por encima de la llanura. Consulte todo el catálogo en mediter.com/properties.
La exposición a inundaciones es un veredicto local, no regional, pero el patrón cambia según la costa. La Vega Baja de la Costa Blanca Sur es la más llana y la más alimentada por ríos de las cuatro. La Costa Cálida y la Costa Almería comparten un perfil de crecidas repentinas provocado por ramblas secas que se llenan en minutos durante una DANA. En la Costa del Sol el riesgo se concentra en las desembocaduras de ríos y en urbanizaciones con fuerte pendiente, donde la escorrentía se acelera. Para una comparación más amplia, consulte nuestra comparativa de las cuatro costas y, para presupuestar todo el conjunto, nuestra guía del coste de vida.
Ninguna aseguradora privada puede excluir la cobertura de inundación y DANA que otorga el Consorcio de Compensación de Seguros: es automática en cualquier póliza de hogar válida. Sí pueden, en cambio, rechazar o encarecer las coberturas opcionales en códigos postales de alto riesgo.
Es un pequeño porcentaje legal fijo sobre el capital asegurado, normalmente de solo unas decenas de euros al año, y es el mismo tipo tanto si su vivienda está en zona inundable como en una colina.
Raramente lo hará de forma tajante. Lo más habitual es que el tasador señale la exposición a inundaciones, que la tasación salga más baja y que el banco conceda un importe menor sobre ella, con lo que usted debe aportar más dinero.
Sí. Los bancos exigen cobertura de edificio durante toda la vida del préstamo y esa póliza incluye automáticamente la protección del Consorcio frente a inundaciones y DANA. Algunos bancos piden figurar como beneficiarios.
Consulte los mapas de inundabilidad del SNCZI y del PATRICOVA, revise con su abogado la nota simple y la ubicación en el Catastro, y pregunte directamente a los vecinos y a la comunidad: la memoria local de la DANA de 2024 es detallada y fiable.
No. El ITP de reventa en la Costa Blanca es del 9% para escrituras firmadas desde el 1 de junio de 2026 (Ley 5/2025), y los compradores de obra nueva pagan un 10% de IVA más un 1,4% de AJD (Actos Jurídicos Documentados) en la Comunidad Valenciana. El riesgo de inundación afecta al seguro y a la tasación, no a estos tipos.
El riesgo de inundación debe orientar su elección, no alejarle de una costa que le encanta. Mediter Real Estate puede mostrarle qué calles y urbanizaciones se encuentran a salvo en zonas altas, ayudarle a interpretar los mapas de inundabilidad y la tasación, y conseguirle presupuestos de seguro antes de firmar. Póngase en contacto en info@mediter.com o en el +34 744 719 499, o visítenos en Calle Caspio 2, C.C. Lomas de Cabo Roig, Orihuela Costa, para encontrar la propiedad adecuada en la Costa Blanca, la Costa Cálida, la Costa del Sol o la Costa Almería.
Usamos lo que nos cuentes aquí solo para responderte. Privacidad
Usamos las cookies necesarias para que la web funcione. Con su permiso, también usamos cookies de Meta (Facebook) para medir nuestros anuncios y mostrarle viviendas parecidas a las que ha visto. Las cookies de Google Analytics, también solo con su permiso, cuentan las visitas y nos muestran qué páginas son útiles.
Política de cookies