 Skrevet av Nicki Price, CEO
Kort fortalt: En bolig i en flomsone på Costa Blanca kan fortsatt forsikres og belånes i 2026, fordi Spanias statlige gjenforsikringsselskap, Consorcio de Compensación de Seguros, dekker flom (inundación) og DANA-skader på alle vanlige boligforsikringer mot et lite, fast tillegg, ikke en markedsprisfastsatt premie. Det flomrisikoen faktisk endrer, er at banken stiller krav om bygningsforsikring, at bankens takst (tasación) blir strengere, og at et privat forsikringsselskap i svært utsatte områder kan sette opp prisen på eller avslå de valgfrie tilleggene. Regn med en standard boligforsikring på Costa Blanca på omtrent 250-600 € i året, der Consorcio-tillegget bare utgjør noen titalls euro.
DANA-ovnen i oktober 2024, som rammet deler av Valencia-provinsen hardt, fikk alle kjøpere på Costa Blanca, Costa Cálida, Costa del Sol og Costa Almería til å stille samme spørsmål: hvis området oversvømmes, kan jeg i det hele tatt kjøpe her? Det ærlige svaret er ja, men du må forstå hvordan Spania fordeler risikoen mellom Consorcio, ditt private forsikringsselskap og banken din. Denne guiden går gjennom alle tre.
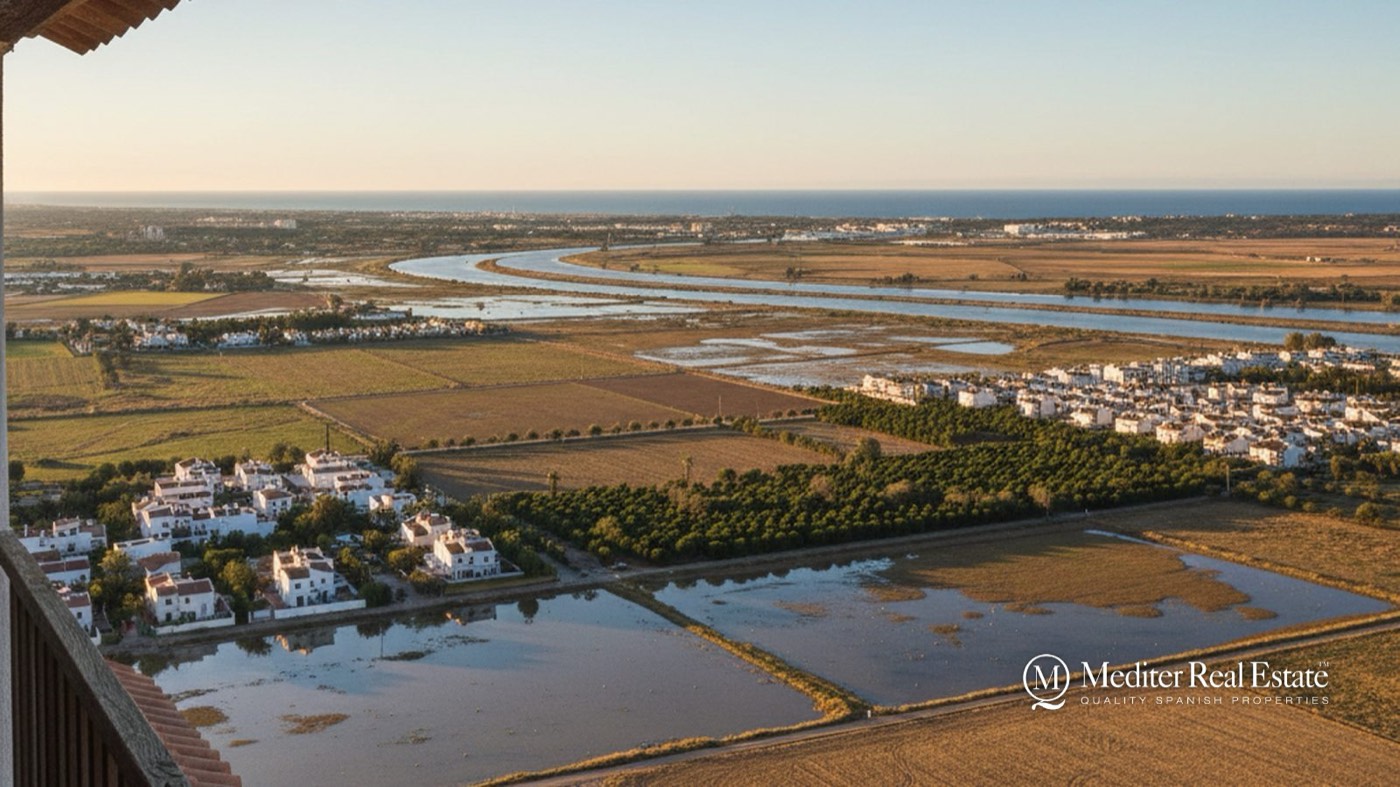
En DANA (Depresión Aislada en Niveles Altos, på folkemunne «kald dråpe») er et isolert lavtrykk i høyden som kan slippe ned en hel måneds nedbør på få timer langs Spanias middelhavskyst, som regel om høsten. Den er viktig fordi kystene i sørøst, særlig den flate Vega Baja rundt Orihuela, Rojales, Dolores og Guardamar på Costa Blanca Sør, og ramblas (tørre elveleier) langs Costa Cálida og Costa Almería, har akkurat det flate, bebygde og elvematede terrenget der vannet ikke har noe sted å gjøre av seg.
Flomrisikoen er ikke jevnt fordelt. Byer i åssiden, som San Miguel de Salinas og Hondón de las Nieves, ligger godt over sletten, mens en leilighet i første etasje ved en rambla er noe helt annet. Hele poenget er å sjekke den konkrete tomten, ikke regionen.
Flom- og DANA-skader dekkes av Consorcio de Compensación de Seguros som et automatisk tillegg til enhver boligforsikring med brann- eller flerrisikodekning. Du kjøper det ikke separat, og ingen privat forsikringsgiver kan nekte det. Kostnaden er et lite lovfestet tillegg beregnet ut fra forsikringssummen, ikke en risikobasert premie, så den skyter ikke i været bare fordi boligen ligger i en flomsone. Den samlede årlige kostnaden bestemmes derfor mest av den ordinære private forsikringen, typisk 250-600 € i året på Costa Blanca avhengig av boligens størrelse og verdi.
| Region | Ordinær forsikring (bygning + innbo) | Consorcio-tillegg (flom/DANA, jordskjelv, storm) | Flomprofil |
|---|---|---|---|
| Costa Blanca (Alicante) | €250-€600 | Noen titalls € (fast % av forsikringssummen) | Høy på sletten i Vega Baja, lav i byer i åssiden |
| Costa Cálida (Murcia) | €230-€550 | Samme lovfestede grunnlag | Rambla- og skybruddsutsatte områder i innlandet og ved Mar Menor |
| Costa del Sol (Málaga) | €260-€620 | Samme lovfestede grunnlag | Elvemunninger og bratte urbanisasjoner |
| Costa Almería | €220-€520 | Samme lovfestede grunnlag | Tørre ramblas utsatt for lynflom |
Det viktigste poenget som de fleste konkurrerende artikler overser: Consorcio-tillegget fastsettes nasjonalt gjennom en ordning som innkreves via Agencia Tributaria, og det er den samme lovfestede satsen enten boligen ligger på en høyde eller på en flomslette. Der private forsikringsselskaper faktisk gjør motstand, er på valgfrie tillegg: midlertidig alternativ bolig, bassengutstyr og hagearbeid, som de kan prise opp eller avslå i postnumre med høy eksponering.
Consorcio de Compensación de Seguros dekker «ekstraordinære risikoer»: flom, DANA-lignende styrtregn, storm med vind over 120 km/t, jordskjelv og enkelte andre katastrofehendelser, på alle spanske eiendommer med gyldig boligforsikring. Erstatningen utbetales direkte av Consorcio når hendelsen er erklært, uavhengig av hvilket privat selskap som har skrevet polisen din.
Siden dekningen er automatisk og ikke kan nektes, er en bolig i en flomsone på Costa Blanca aldri «uforsikrbar mot flom», slik det kan være i enkelte andre land. Det er det mest betryggende faktum for urolige kjøpere etter 2024.
Ja, indirekte, men merkbart. Spanske banker avslår vanligvis ikke et lån utelukkende fordi en bolig ligger i en zona inundable (flomutsatt sone), men flomrisiko påvirker to forhold de bryr seg om: tasación (bankens takst) og kravet om at du har bygningsforsikring så lenge lånet løper. En takstmann som peker på flomeksponering, kan lande på et lavere tall, noe som reduserer beløpet banken vil låne ut, fordi de låner en andel av taksten og ikke av kjøpesummen.
Utenlandsboende kjøpere låner vanligvis 60-70 % av den laveste verdien av pris eller takst, så en flomdempet tasación krymper lånet direkte og øker egenkapitalen du må stille med. Hvis du skal finansiere kjøpet, kan du lese våre guider om boliglån for utenlandsboende og om hvordan en tasación sammenlignes med utropsprisen før du forplikter deg.
Før du forelsker deg i en tomt, bør du sjekke de offisielle flomfarekartene: det nasjonale Sistema Nacional de Cartografía de Zonas Inundables (SNCZI), som forvaltes under departementet, og den regionale flomplanen PATRICOVA for Comunidad Valenciana viser hvilke soner som er kartlagt som flomutsatte, og med hvilken gjentaksperiode (10, 100 eller 500 år). Costa Cálida bruker Murcias egen flomplanlegging og Andalucía sin, men SNCZI dekker alle fire kystene.
Hent også inn nota simple (utskrift fra eiendomsregisteret) og be advokaten din krysssjekke plasseringen i Catastro mot disse kartene. Helt nede ved kysten overlapper flomrisikoen med reglene om avstand til allmenningen som vi forklarer i vår guide om kystflom og Ley de Costas og i guiden om byggeforbudssoner, to separate forhold som ofte dukker opp sammen på tomter ved stranden.
Det kan den. Dokumentert flomhistorikk eller en kartlagt høyrisikosone gir ofte lavere priser og lengre salgstid, og er et legitimt forhandlingskort når du forhandler om prisen på Costa Blanca. På den andre siden er etterspørselen etter godt plasserte kystboliger fortsatt sterk, og kjøpere godtar i økende grad at Consorcio-dekningen beskytter selve bygningen. Den praktiske risikoen er ikke at du ikke kan selge videre, men at en fremtidig kjøpers banktakst også kan bli forsiktig.
Mediter Real Estate har for tiden 8 429 eiendommer til salgs på Costa Blanca Sør, Costa Blanca Nord, Costa Cálida, Costa del Sol, Costa de Almería og Mallorca. En stor del av vårt utvalg på Costa Blanca Sør ligger i byene i Vega Baja: Torrevieja, Orihuela Costa, Rojales, Guardamar del Segura, Los Montesinos og San Fulgencio, der høyde og drenering varierer fra gate til gate. Det er nettopp derfor vi oppfordrer kjøpere til å sjekke den konkrete tomten i stedet for å dømme en hel by. Alternativer i åssiden, som San Miguel de Salinas og Hondón de las Nieves, ligger godt over sletten. Bla gjennom hele det søkbare utvalget på mediter.com/properties.
Flomeksponering er en lokal vurdering, ikke en regional, men mønsteret varierer fra kyst til kyst. Vega Baja på Costa Blanca Sør er den flateste og mest elvematede av de fire. Costa Cálida og Costa Almería har en felles lynflomprofil, drevet av tørre ramblas som fylles på få minutter under en DANA. På Costa del Sol er risikoen konsentrert ved elvemunninger og i bratte urbanisasjoner der avrenningen akselererer. For en bredere sammenligning av de fire kystene, se vår sammenligning av fire kyster, og for å budsjettere hele pakken, se vår guide til levekostnader.
Nei, ingen privat forsikringsgiver kan utelukke flom- og DANA-dekningen som gis gjennom Consorcio de Compensación de Seguros. Den er automatisk på enhver gyldig boligforsikring. De kan imidlertid avslå eller prise opp valgfrie tillegg i høyrisikable postnumre.
Det er en liten, fast lovfestet prosentandel av forsikringssummen, vanligvis bare noen titalls euro i året, og satsen er den samme enten boligen ligger i en flomsone eller på en høyde.
Sjelden et rent avslag. Mer vanlig er det at en takstmann peker på flomeksponering, at tasación kommer lavere ut, og at banken låner ut et mindre beløp mot den taksten, slik at du må stille med mer egenkapital.
Ja. Bankene krever bygningsdekning i hele lånets løpetid, og den polisen inkluderer automatisk Consorcio-beskyttelse mot flom og DANA. Noen banker ber om å bli oppført som begunstiget.
Sjekk flomkartene til SNCZI og PATRICOVA, gå gjennom nota simple og plasseringen i Catastro sammen med advokaten din, og spør naboer og comunidad direkte. Den lokale hukommelsen om DANA i 2024 er detaljert og pålitelig.
Nei. ITP (overdragelsesavgift) ved bruktkjøp på Costa Blanca er 9 % for escrituras signert fra 1. juni 2026 (Ley 5/2025), og kjøpere av nybygg betaler 10 % IVA (merverdiavgift) pluss 1,4 % AJD (stempelavgift) i Comunidad Valenciana. Flomrisiko påvirker forsikring og taksering, ikke disse satsene.
Flomrisiko bør informere valget ditt, ikke skremme deg bort fra en kyst du er glad i. Mediter Real Estate kan vise deg hvilke gater og urbanisasjoner som ligger høyt og tørt, hjelpe deg med å lese flomkartene og tasación, og innhente forsikringstilbud før du signerer. Ta kontakt på info@mediter.com eller +34 744 719 499, eller besøk oss på Calle Caspio 2, C.C. Lomas de Cabo Roig, Orihuela Costa, for å finne riktig bolig på Costa Blanca, Costa Cálida, Costa del Sol eller Costa Almería.
Det du forteller oss her bruker vi bare til å svare deg. Privatliv
Vi bruker informasjonskapsler som nettstedet trenger for å fungere. Med ditt samtykke bruker vi også informasjonskapsler fra Meta (Facebook) for å måle annonsene våre og vise deg boliger som ligner dem du har sett på. Informasjonskapsler fra Google Analytics, også bare med ditt samtykke, teller besøk og viser oss hvilke sider som hjelper.
Retningslinjer for informasjonskapsler