 Rédigé par Nicki Price, CEO
En bref : en 2026, un logement situé en zone inondable sur la Costa Blanca reste assurable et finançable, car le réassureur public espagnol, le Consorcio de Compensación de Seguros, couvre les dommages liés aux inondations (inundación) et à la DANA sur toute police d'habitation classique, moyennant une petite surprime fixe et non une prime fixée par le marché. Ce que le risque d'inondation change réellement : le prêteur considère l'assurance du bâti comme obligatoire, l'évaluation bancaire (tasación) devient plus stricte et, dans les secteurs très exposés, un assureur privé peut majorer ou refuser les garanties optionnelles. Comptez environ 250-600 € par an pour une police habitation standard sur la Costa Blanca, la surprime du Consorcio n'ajoutant que quelques dizaines d'euros.
La DANA d'octobre 2024, qui a dévasté une partie de la province de Valence, a conduit tous les acheteurs de la Costa Blanca, de la Costa Cálida, de la Costa del Sol et de la Costa Almería à se poser la même question : si la zone est inondée, puis-je encore y acheter ? La réponse honnête est oui, mais il faut comprendre comment l'Espagne répartit le risque entre le Consorcio, votre assureur privé et votre banque. Ce guide passe en revue ces trois acteurs.
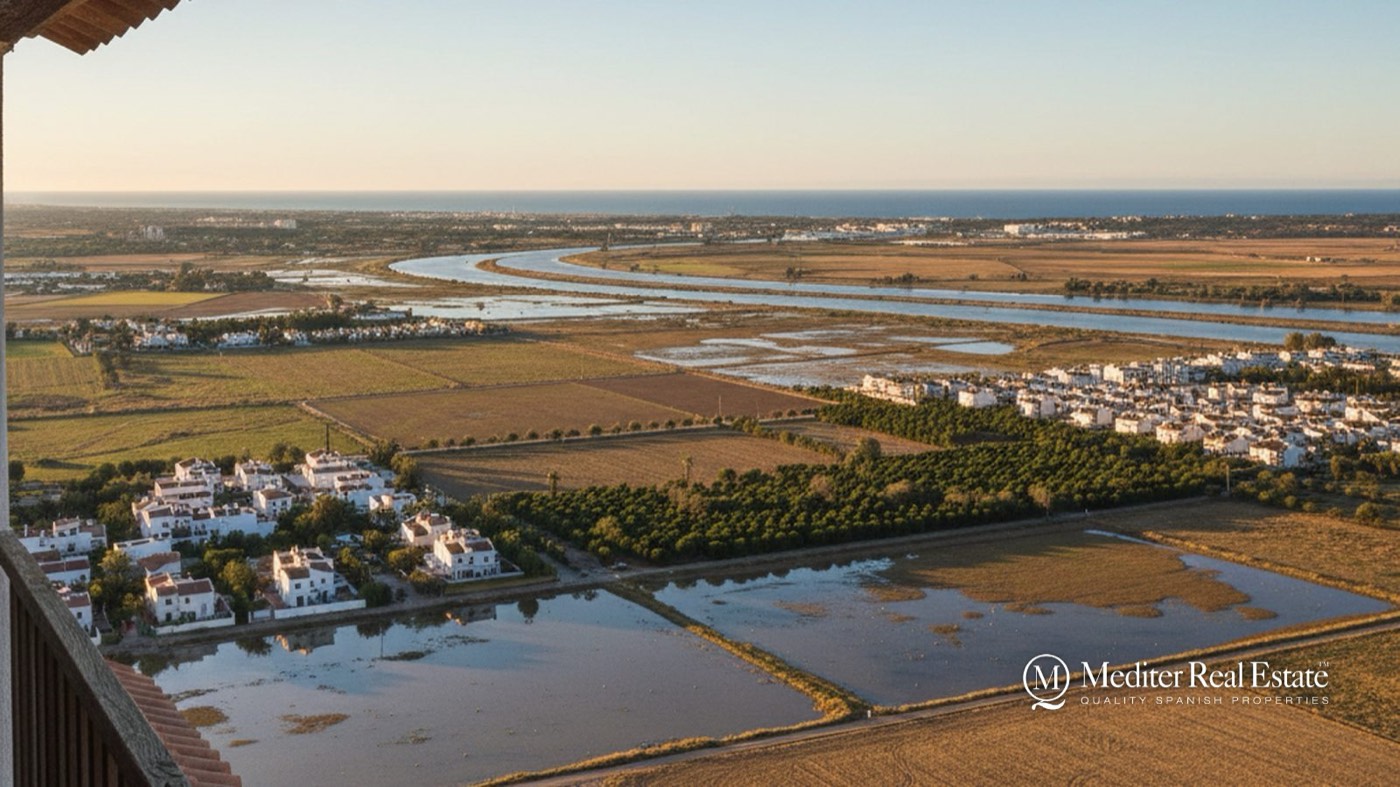
Une DANA (Depresión Aislada en Niveles Altos, la « goutte froide ») est une dépression isolée en altitude capable de déverser en quelques heures l'équivalent d'un mois de pluie sur le littoral méditerranéen espagnol, généralement à l'automne. Elle compte pour vous parce que les costas du sud-est, en particulier la Vega Baja, très plate, autour d'Orihuela, Rojales, Dolores et Guardamar sur la Costa Blanca Sud, ainsi que les ramblas (lits de rivières à sec) de la Costa Cálida et de la Costa Almería, réunissent précisément ce type de terrain plat, urbanisé et alimenté par des cours d'eau, où l'eau ne trouve aucune issue.
Le risque d'inondation n'est pas réparti uniformément. Les villages de coteau comme San Miguel de Salinas ou Hondón de las Nieves se situent bien au-dessus de la plaine, tandis qu'un appartement en rez-de-chaussée au bord d'une rambla est une tout autre affaire. Il faut donc vérifier la parcelle précise, et non la région : c'est tout l'enjeu.
Les dommages dus aux inondations et à la DANA sont couverts par le Consorcio de Compensación de Seguros sous forme de complément automatique à toute police d'assurance habitation comprenant une garantie incendie ou multirisque : vous ne l'achetez pas séparément et aucun assureur privé ne peut la refuser. Le coût correspond à une petite surprime légale calculée sur votre capital assuré, et non à une prime ajustée au risque ; il n'explose donc pas simplement parce que votre logement se trouve en zone inondable. Votre coût annuel total dépend surtout de la police privée ordinaire, généralement de 250 à 600 € par an sur la Costa Blanca selon la taille et la valeur du bien.
| Région | Police ordinaire (bâti + contenu) | Surprime du Consorcio (inondation/DANA, séisme, tempête) | Profil d'exposition aux inondations |
|---|---|---|---|
| Costa Blanca (Alicante) | 250-600 € | Quelques dizaines d'€ (pourcentage fixe du capital assuré) | Élevée sur la plaine de la Vega Baja, faible dans les villages de coteau |
| Costa Cálida (Murcie) | 230-550 € | Même base légale | Poches de ramblas et de crues soudaines à l'intérieur des terres et près de la Mar Menor |
| Costa del Sol (Málaga) | 260-620 € | Même base légale | Embouchures de fleuves et urbanisations en pente raide |
| Costa Almería | 220-520 € | Même base légale | Ramblas à sec sujettes aux crues soudaines |
Le point essentiel que la plupart des articles concurrents omettent : la surprime du Consorcio est fixée à l'échelle nationale, via un mécanisme de recouvrement relevant de l'Agencia Tributaria, et le taux légal est le même que votre logement soit sur une colline ou dans une plaine inondable. Là où les assureurs privés se montrent plus réticents, c'est sur les garanties optionnelles : relogement temporaire, équipements de piscine, aménagements paysagers du jardin, qu'ils peuvent majorer ou refuser dans les codes postaux très exposés.
Le Consorcio de Compensación de Seguros couvre les « risques extraordinaires » : inondations, pluies torrentielles de type DANA, tempêtes avec des vents supérieurs à 120 km/h, séismes et certains autres événements catastrophiques, sur tout bien espagnol disposant d'une assurance habitation valide. L'indemnisation est versée directement par le Consorcio une fois l'événement reconnu, quel que soit l'assureur privé auprès duquel vous avez souscrit.
La couverture étant automatique et non refusable, un bien situé en zone inondable sur la Costa Blanca n'est jamais « inassurable contre les inondations » comme cela peut être le cas dans d'autres pays. C'est le fait le plus rassurant pour les acheteurs inquiets depuis 2024.
Oui, de manière indirecte mais bien réelle. Les banques espagnoles ne refusent généralement pas un prêt uniquement parce qu'un logement se trouve en zona inundable, mais le risque d'inondation pèse sur deux points qui leur importent : la tasación (évaluation bancaire) et l'obligation pour vous de maintenir une assurance du bâti pendant toute la durée du prêt. Un expert qui signale une exposition aux inondations peut rendre une valeur plus basse, ce qui réduit le montant prêté, puisque la banque prête sur un pourcentage de cette évaluation et non sur votre prix d'achat.
Les acheteurs non-résidents empruntent généralement 60 à 70 % du montant le plus bas entre le prix et l'évaluation ; une tasación minorée par le risque d'inondation réduit donc directement votre prêt et augmente l'apport en liquidités à fournir. Si vous financez votre achat, lisez nos guides sur le prêt immobilier pour non-résident et sur la comparaison entre la tasación et le prix demandé avant de vous engager.
Avant de craquer pour une parcelle, consultez la cartographie officielle des aléas d'inondation : le Sistema Nacional de Cartografía de Zonas Inundables (SNCZI), tenu sous l'égide du ministère, et le plan régional PATRICOVA de la Comunidad Valenciana indiquent quelles zones sont cartographiées comme inondables et pour quelle période de retour (10, 100 ou 500 ans). La Costa Cálida relève de la planification des inondations propre à la Murcie et l'Andalousie de la sienne, mais le SNCZI couvre les quatre costas.
Demandez aussi la nota simple et faites vérifier par votre avocat la localisation au Catastro au regard de ces cartes. Sur le littoral même, le risque d'inondation recoupe les règles de servitude du domaine public que nous expliquons dans notre guide sur les inondations côtières et la Ley de Costas et dans le guide des zones de servitude, deux sujets distincts qui apparaissent souvent ensemble sur les parcelles en front de mer.
C'est possible. Un historique d'inondations documenté ou une zone cartographiée à haut risque tend à tirer les prix vers le bas et à allonger les délais de vente, et c'est un levier légitime lorsque vous négociez sur la Costa Blanca. En contrepartie, la demande pour les logements côtiers bien situés reste forte, et les acheteurs admettent de plus en plus que la couverture du Consorcio protège la structure du bâtiment. Le risque concret n'est pas l'impossibilité de revendre, mais le fait que l'évaluation bancaire d'un futur acquéreur pourrait elle aussi être prudente.
Mediter Real Estate propose actuellement 8 429 biens à vendre sur la Costa Blanca Sud, la Costa Blanca Nord, la Costa Cálida, la Costa del Sol, la Costa de Almería et Majorque. Une grande partie de notre offre sur la Costa Blanca Sud se situe dans les communes de la Vega Baja, Torrevieja, Orihuela Costa, Rojales, Guardamar del Segura, Los Montesinos et San Fulgencio, où l'altitude et le drainage varient d'une rue à l'autre, ce qui explique précisément pourquoi nous encourageons les acheteurs à vérifier la parcelle exacte plutôt que de juger une commune entière. Des options de coteau comme San Miguel de Salinas et Hondón de las Nieves se situent bien au-dessus de la plaine. Consultez l'ensemble de l'offre sur mediter.com/properties.
L'exposition aux inondations est un verdict local et non régional, mais le schéma diffère selon la côte. La Vega Baja de la Costa Blanca Sud est la plus plate et la plus alimentée par les cours d'eau des quatre. La Costa Cálida et la Costa Almería partagent un profil de crues soudaines lié aux ramblas à sec, qui se remplissent en quelques minutes lors d'une DANA. Le risque de la Costa del Sol se concentre aux embouchures de fleuves et sur les urbanisations en pente raide, où le ruissellement s'accélère. Pour une comparaison plus large des quatre côtes, consultez notre comparatif des quatre costas, et pour budgétiser l'ensemble, notre guide du coût de la vie.
Non, aucun assureur privé ne peut exclure la couverture inondation et DANA fournie par le Consorcio de Compensación de Seguros : elle est automatique sur toute police habitation valide. Les assureurs peuvent en revanche refuser ou majorer les garanties optionnelles dans les codes postaux à haut risque.
Il s'agit d'un petit pourcentage légal fixe de votre capital assuré, généralement quelques dizaines d'euros par an seulement, et le taux est le même que votre logement soit en zone inondable ou sur une colline.
Rarement de façon catégorique. Plus souvent, un expert signale l'exposition aux inondations, la tasación ressort plus basse et la banque prête un montant moindre sur cette base, ce qui vous oblige à apporter davantage de liquidités.
Oui. Les prêteurs exigent une assurance du bâti pendant toute la durée du prêt, et cette police inclut automatiquement la protection inondation et DANA du Consorcio. Certaines banques demandent à être désignées comme bénéficiaires.
Consultez les cartes d'inondation du SNCZI et du PATRICOVA, examinez la nota simple et la localisation au Catastro avec votre avocat, et interrogez directement les voisins et la comunidad de propietarios : la mémoire locale de la DANA de 2024 est précise et fiable.
Non. Les droits de mutation (ITP) sur la revente en Costa Blanca sont de 9 % pour les actes signés à partir du 1er juin 2026 (Ley 5/2025), et les acheteurs de logements neufs paient 10 % d'IVA plus 1,4 % de droits de timbre (AJD) dans la Comunidad Valenciana ; le risque d'inondation joue sur l'assurance et l'évaluation, pas sur ces taux.
Le risque d'inondation doit éclairer votre choix, pas vous détourner d'une côte que vous aimez. Mediter Real Estate peut vous montrer quelles rues et urbanisations se situent en hauteur et à l'abri, vous aider à lire les cartes d'inondation et la tasación, et réunir des devis d'assurance avant que vous ne signiez. Contactez-nous à info@mediter.com ou au +34 744 719 499, ou rendez-nous visite à Calle Caspio 2, C.C. Lomas de Cabo Roig, Orihuela Costa, pour trouver le bien idéal sur la Costa Blanca, la Costa Cálida, la Costa del Sol ou la Costa Almería.
Ce que vous nous dites ici sert uniquement à vous répondre. Confidentialité
Nous utilisons les cookies nécessaires au fonctionnement du site. Avec votre accord, nous utilisons aussi des cookies de Meta (Facebook) pour mesurer nos publicités et vous montrer des biens proches de ceux que vous avez consultés. Les cookies de Google Analytics, eux aussi seulement avec votre accord, comptent les visites et nous montrent quelles pages sont utiles.
Politique de cookies