 Verfasst von Nicki Price, CEO
Kurz gesagt: Ein Haus in einem Überschwemmungsgebiet der Costa Blanca ist 2026 weiterhin versicherbar und finanzierbar. Denn Spaniens staatlicher Rückversicherer, das Consorcio de Compensación de Seguros, deckt Hochwasser- (inundación) und DANA-Schäden bei jeder gewöhnlichen Hausratversicherung gegen einen kleinen, festen Zuschlag ab, nicht zu einer marktüblich kalkulierten Prämie. Das Hochwasserrisiko verändert vor allem drei Dinge: Die Bank behandelt die Gebäudeversicherung als Pflicht, die Bankbewertung (tasación) fällt kritischer aus, und in stark gefährdeten Lagen kann ein privater Versicherer optionale Zusatzbausteine verteuern oder ablehnen. Rechnen Sie bei einer üblichen Wohnversicherung an der Costa Blanca mit etwa 250-600 € pro Jahr, wobei der Consorcio-Zuschlag nur einige Dutzend Euro ausmacht.
Die DANA vom Oktober 2024, die Teile der Provinz Valencia verwüstete, hat bei allen Käufern an der Costa Blanca, Costa Cálida, Costa del Sol und Costa Almería dieselbe Frage aufgeworfen: Kann ich in einem Gebiet, das überschwemmt werden kann, überhaupt kaufen? Die ehrliche Antwort lautet ja, aber Sie sollten verstehen, wie Spanien das Risiko zwischen dem Consorcio, Ihrem privaten Versicherer und Ihrer Bank aufteilt. Dieser Ratgeber erklärt alle drei Ebenen.
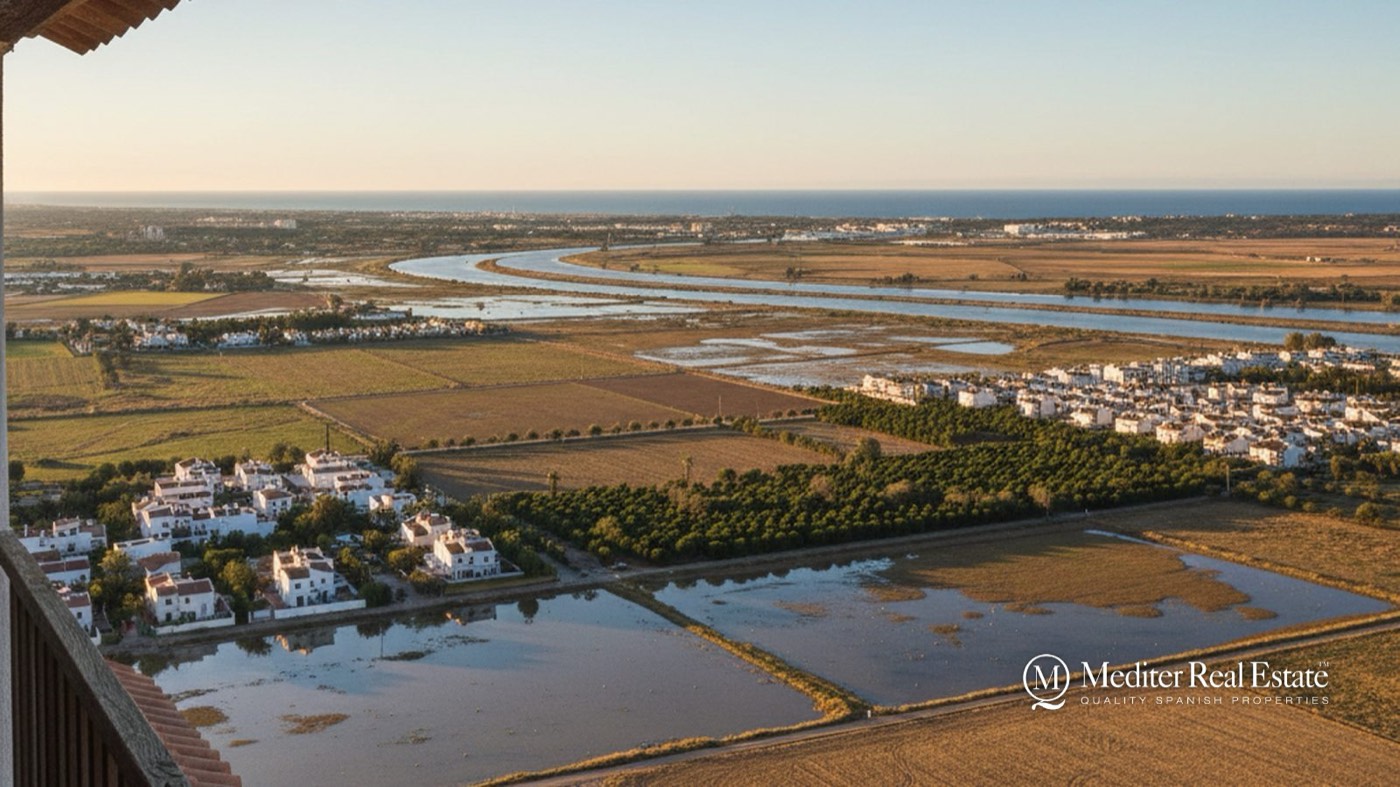
Eine DANA (Depresión Aislada en Niveles Altos, auch „kalter Tropfen“ genannt) ist ein abgeschlossenes Höhentief, das an Spaniens Mittelmeerküste meist im Herbst innerhalb weniger Stunden die Regenmenge eines ganzen Monats niedergehen lassen kann. Das ist relevant, weil gerade die südöstlichen Küsten genau das flache, dicht bebaute und von Flüssen gespeiste Gelände konzentrieren, in dem das Wasser nicht abfließen kann: die tief gelegene Vega Baja rund um Orihuela, Rojales, Dolores und Guardamar an der Costa Blanca Süd sowie die ramblas (trockene Flussbetten) an der Costa Cálida und der Costa Almería.
Das Hochwasserrisiko ist nicht gleichmäßig verteilt. Orte in Hanglage wie San Miguel de Salinas oder Hondón de las Nieves liegen deutlich über der Ebene, während eine Erdgeschosswohnung direkt an einer rambla eine ganz andere Ausgangslage hat. Entscheidend ist deshalb, das konkrete Grundstück zu prüfen, nicht die Region.
Hochwasser- und DANA-Schäden sind über das Consorcio de Compensación de Seguros als automatischer Zusatz bei jeder Hausversicherung mit Brand-/Multirisk-Deckung abgesichert. Sie schließen diesen Schutz nicht separat ab, und kein privater Versicherer darf ihn verweigern. Die Kosten bestehen aus einem kleinen gesetzlichen Zuschlag, der auf Ihre Versicherungssumme berechnet wird, nicht aus einer nach Risiko kalkulierten Prämie. Er steigt also nicht deshalb stark an, weil Ihr Haus in einem Überschwemmungsgebiet liegt. Ihre jährlichen Gesamtkosten werden daher überwiegend von der gewöhnlichen privaten Police bestimmt, die an der Costa Blanca je nach Größe und Wert der Immobilie typischerweise 250-600 € pro Jahr kostet.
| Region | Gewöhnliche Police (Gebäude + Hausrat) | Consorcio-Zuschlag (Hochwasser/DANA, Erdbeben, Sturm) | Hochwasserprofil |
|---|---|---|---|
| Costa Blanca (Alicante) | 250-600 € | Einige Dutzend € (fester Prozentsatz der Versicherungssumme) | Hoch in der Ebene der Vega Baja, niedrig in Orten in Hanglage |
| Costa Cálida (Murcia) | 230-550 € | Gleiche gesetzliche Grundlage | Rambla- und Sturzflutzonen im Landesinneren und am Mar Menor |
| Costa del Sol (Málaga) | 260-620 € | Gleiche gesetzliche Grundlage | Flussmündungen und steile Urbanisationen |
| Costa Almería | 220-520 € | Gleiche gesetzliche Grundlage | Trockene ramblas, anfällig für Sturzfluten |
Der entscheidende Punkt, den die meisten Konkurrenzartikel übersehen: Der Consorcio-Zuschlag wird landesweit über den von der Agencia Tributaria eingezogenen Mechanismus festgelegt und ist derselbe gesetzliche Satz, egal ob Ihr Haus am Hang oder in der Überschwemmungsebene steht. Private Versicherer halten sich dagegen bei optionalen Zusatzbausteinen zurück, etwa bei vorübergehender Ersatzunterbringung, Poolausstattung oder Gartenanlagen, die sie in stark gefährdeten Postleitzahlgebieten verteuern oder ablehnen können.
Das Consorcio de Compensación de Seguros deckt „außerordentliche Risiken“ ab: Überschwemmungen, DANA-typische Starkregen, Stürme mit Windgeschwindigkeiten über 120 km/h, Erdbeben und weitere katastrophale Ereignisse. Voraussetzung ist, dass für die spanische Immobilie eine gültige Hausversicherung besteht. Die Entschädigung zahlt das Consorcio direkt, sobald das Ereignis anerkannt ist, unabhängig davon, welcher private Versicherer Ihre Police ausgestellt hat.
Da der Schutz automatisch gilt und nicht verweigert werden kann, ist eine Immobilie in einem Überschwemmungsgebiet der Costa Blanca nie „gegen Hochwasser unversicherbar“, wie es in manchen anderen Ländern vorkommen kann. Für verunsicherte Käufer nach 2024 ist das die beruhigendste Tatsache überhaupt.
Ja, indirekt, aber spürbar. Spanische Banken lehnen eine Hypothek in der Regel nicht allein deshalb ab, weil ein Haus in einer zona inundable (Überschwemmungszone) liegt. Das Hochwasserrisiko wirkt sich jedoch auf zwei Dinge aus, die für sie wichtig sind: die tasación (Bankbewertung) und die Pflicht, während der gesamten Laufzeit des Darlehens eine Gebäudeversicherung zu halten. Weist der Gutachter auf eine Hochwassergefährdung hin, kann er einen niedrigeren Wert ansetzen. Das senkt den Betrag, den die Bank verleiht, denn sie finanziert einen Prozentsatz dieser Bewertung, nicht Ihres Kaufpreises.
Nicht-Residenten finanzieren üblicherweise 60-70 % des niedrigeren Werts aus Kaufpreis und Bewertung. Eine durch Hochwasserrisiko gedrückte tasación verkleinert also direkt Ihr Darlehen und erhöht das Eigenkapital, das Sie mitbringen müssen. Wenn Sie finanzieren möchten, lesen Sie vor Ihrer Entscheidung unsere Ratgeber zur Hypothek für Nicht-Residenten und dazu, wie sich eine tasación zum Angebotspreis verhält.
Bevor Sie sich in ein Grundstück verlieben, prüfen Sie die offiziellen Hochwassergefahrenkarten: Das nationale Sistema Nacional de Cartografía de Zonas Inundables (SNCZI) des zuständigen Ministeriums und der regionale Hochwasserplan PATRICOVA der Comunidad Valenciana zeigen, welche Zonen als hochwassergefährdet kartiert sind und mit welcher Wiederkehrperiode (10, 100 oder 500 Jahre). Die Costa Cálida nutzt die eigene Hochwasserplanung Murcias und Andalusien die eigene, doch das SNCZI deckt alle vier Costas ab.
Fordern Sie außerdem die nota simple an und bitten Sie Ihren Anwalt, die Lage im Catastro (Liegenschaftskataster) mit diesen Karten abzugleichen. Unmittelbar an der Küste überschneidet sich das Hochwasserrisiko mit den Abstandsregeln zum öffentlichen Küstengebiet, die wir in unserem Ratgeber zu Küstenhochwasser und Ley de Costas und im Ratgeber zu den Abstandszonen erklären. Das sind zwei getrennte Themen, die bei Grundstücken in Strandnähe oft gemeinsam auftreten.
Das kann es. Eine dokumentierte Hochwassergeschichte oder eine kartierte Hochrisikozone drückt tendenziell die Preise und verlängert die Verkaufsdauer. Das ist ein legitimes Argument, wenn Sie an der Costa Blanca verhandeln. Dem steht gegenüber, dass die Nachfrage nach gut gelegenen Küstenimmobilien stark bleibt und Käufer zunehmend akzeptieren, dass der Consorcio-Schutz die Bausubstanz absichert. Das praktische Risiko ist nicht, dass Sie nicht weiterverkaufen können, sondern dass die Bankbewertung eines künftigen Käufers ebenfalls vorsichtig ausfallen könnte.
Mediter Real Estate hat derzeit 8.429 Immobilien zum Verkauf an der Costa Blanca Süd, Costa Blanca Nord, Costa Cálida, Costa del Sol, Costa de Almería und auf Mallorca. Ein großer Teil unseres Bestands an der Costa Blanca Süd liegt in den Orten der Vega Baja, in Torrevieja, Orihuela Costa, Rojales, Guardamar del Segura, Los Montesinos und San Fulgencio, wo Höhenlage und Entwässerung von Straße zu Straße variieren. Genau deshalb empfehlen wir Käufern, das konkrete Grundstück zu prüfen, statt einen ganzen Ort pauschal zu beurteilen. Optionen in Hanglage wie San Miguel de Salinas und Hondón de las Nieves liegen deutlich über der Ebene. Den gesamten durchsuchbaren Bestand finden Sie unter mediter.com/properties.
Die Hochwassergefährdung ist ein lokales, kein regionales Urteil, doch das Muster unterscheidet sich je nach Küste. Die Vega Baja an der Costa Blanca Süd ist die flachste und am stärksten von Flüssen gespeiste der vier Regionen. Die Costa Cálida und die Costa Almería teilen ein Sturzflutprofil, das von trockenen ramblas geprägt ist, die sich bei einer DANA binnen Minuten füllen. An der Costa del Sol konzentriert sich das Risiko auf Flussmündungen und steile Urbanisationen, in denen das abfließende Wasser beschleunigt. Einen breiteren Vergleich der vier Küsten finden Sie in unserem Vergleich der vier Costas, und für die Budgetplanung des gesamten Pakets in unserem Ratgeber zu den Lebenshaltungskosten.
Nein. Kein privater Versicherer kann den über das Consorcio de Compensación de Seguros bereitgestellten Hochwasser- und DANA-Schutz ausschließen, er gilt automatisch bei jeder gültigen Hausversicherung. Sie können jedoch optionale Zusatzbausteine in stark gefährdeten Postleitzahlgebieten ablehnen oder verteuern.
Es handelt sich um einen kleinen, festen gesetzlichen Prozentsatz Ihrer Versicherungssumme, meist nur einige Dutzend Euro pro Jahr. Der Satz ist derselbe, egal ob Ihr Haus in einem Überschwemmungsgebiet oder am Hang liegt.
Selten gänzlich. Häufiger weist ein Gutachter auf die Hochwassergefährdung hin, die tasación fällt niedriger aus, und die Bank verleiht auf dieser Grundlage einen geringeren Betrag, sodass Sie mehr Eigenkapital einbringen müssen.
Ja. Banken verlangen die Gebäudeversicherung für die gesamte Laufzeit des Darlehens, und diese Police schließt automatisch den Consorcio-Schutz gegen Hochwasser und DANA ein. Manche Banken möchten als Begünstigte benannt werden.
Prüfen Sie die Hochwasserkarten von SNCZI und PATRICOVA, gehen Sie mit Ihrem Anwalt die nota simple und die Lage im Catastro durch und fragen Sie Nachbarn und die comunidad direkt. Die lokale Erinnerung an die DANA von 2024 ist detailliert und zuverlässig.
Nein. Die ITP (Grunderwerbsteuer) beim Wiederverkauf an der Costa Blanca beträgt 9 % für Urkunden, die ab dem 1. Juni 2026 unterzeichnet werden (Ley 5/2025). Käufer von Neubauten zahlen in der Comunidad Valenciana 10 % IVA (Mehrwertsteuer) plus 1,4 % AJD (Stempelsteuer). Das Hochwasserrisiko wirkt sich auf Versicherung und Bewertung aus, nicht auf diese Sätze.
Das Hochwasserrisiko sollte Ihre Wahl mitbestimmen, nicht Sie von einer Küste abbringen, die Sie lieben. Mediter Real Estate zeigt Ihnen, welche Straßen und Urbanisationen hoch und trocken liegen, hilft Ihnen beim Lesen der Hochwasserkarten und der tasación und holt Versicherungsangebote ein, bevor Sie unterschreiben. Kontaktieren Sie uns unter info@mediter.com oder +34 744 719 499 oder besuchen Sie uns in der Calle Caspio 2, C.C. Lomas de Cabo Roig, Orihuela Costa, um die passende Immobilie an der Costa Blanca, Costa Cálida, Costa del Sol oder Costa Almería zu finden.
Was Sie uns hier schreiben, nutzen wir nur für Ihre Antwort. Datenschutz
Wir verwenden Cookies, die für den Betrieb der Website nötig sind. Mit Ihrer Zustimmung nutzen wir auch Cookies von Meta (Facebook), um unsere Werbung zu messen und Ihnen Immobilien zu zeigen, die denen ähneln, die Sie angesehen haben. Cookies von Google Analytics, ebenfalls nur mit Ihrer Zustimmung, zählen Besuche und zeigen uns, welche Seiten helfen.
Cookie-Richtlinie